Domain media-musik.de kaufen?
Wir ziehen mit dem Projekt
media-musik.de um.
Sind Sie am Kauf der Domain
media-musik.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain media-musik.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **

Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
AMS-22 Audio Interface für Musik & StreamingPerfekte Lösung für mobiles Recording und Streaming, mit einem XLR/TRS-Combo-Eingang und einen Stereo-Line-Eingang, Kopfhörerausgang, zwei TRS-Ausgänge, integriertes Monitoring, Loopback-Schalter, Unterstützung für Mac und PC sowie iOS und Android89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handgebunden - Alben, Leporellos und Bücher selber machenHandgebunden - Alben, Leporellos und Bücher selber machen , Das Buch für Kreative mit Liebe zu schönen Dingen Das Buch bietet eine fundierte Einführung in die Kunst des Buchbindens. Gut strukturiert und verständlich geschrieben, vermittelt es sowohl Einsteigern als auch fortgeschrittenen Kreativen unzählige Tipps und Anregungen für die Herstellung wunderschöner Bücher. Nach einer Vorstellung der Methoden, Werkzeuge und Materialien des Buchbindens folgen Informationen zu den verschiedenen Papierqualiäten und Einbandveredelungen, alles begleitet von extra für dieses Buch angefertigten Zeichnungen und Fotos. In Schritt-für-Schritt-Anleitungen werden 6 unterschiedliche handgemachte Buchtypen vorgestellt, von einfachen Faltbüchern und Leporellos bis hin zu aufwendig gebundenen Büchern. Bei jedem Projekt werden darüber hinaus weitere Varianten erläutert, so dass mehr als 20 unterschiedliche Bindeergebnisse präsentiert werden. Hier finden sich auch zahlreiche Anregungen zu schwierigeren Techniken und besonderen Veredelungen sowie praktische Hinweise zur Gestaltung. Die handwerkliche Schönheit des Buchbindens spiegelt sich in dem sehr liebevoll gestalteten Layout, das den Leser mit einer Mischung aus inspirierender und praktischer Bebilderung durch die einzelnen Schritte des Buchbindens führt. , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20181001, Redaktion: London Centre for Book Arts, Übersetzung: Kallmeyer, Sandra, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 214 Farbabb. und 33 Zeichnungen, Keyword: buch; buchbinden; buchbinderbedarf; bücher; bücherbinden; design; japanpapier; kunst; london; paperworld; papierladen; ratgeber; schreibwaren; schöne papiere, Fachschema: Buchkunst~Buchmalerei~London~Papier / Basteln, Werken, Fachkategorie: Buch- und Papierhandwerk, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 197, Höhe: 26, Gewicht: 807, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
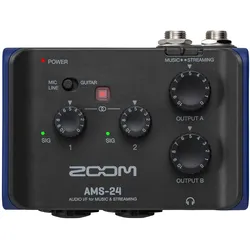
AMS-24 Audio Interface für Musik & StreamingPerfekte Lösung für Solo-Streams sowie für Sessions mit mehreren Instrumenten, zwei XLR/TRS-Combo-Eingänge, zwei Kopfhörerausgänge, zwei TRS-Ausgänge, integriertes Monitoring, Loopback-Schalter, Unterstützung für Mac und PC sowie iOS und Android136,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
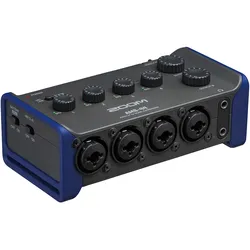
AMS-44 Audio Interface für Musik & StreamingPerfekte Lösung für mobiles Recording und Streaming, vier XLR/TRS-Combo-Eingänge, zwei Kopfhörerausgänge, zwei TRS-Ausgänge, integriertes Monitoring, Loopback-Schalter, Stereo Link, Unterstützung für Mac und PC sowie iOS und Android185,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Online-Entertainment-Medien: Die Frageblöcke des Media Monitors über die Akzeptanz von Internet-Entertainment-Medien wie Musik-Downloads im Detail,Online-entertainment-medien: Die Frageblöcke Des Media Monitors Über Die Akzeptanz Von Internet-entertainment-medien Wie Musik-downloads Im Detail, Taschenbuch Von Martin Weiss, Grin, 978-3-656-99254-7, Seitenanzahl: 2015,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMS-22 Audio Interface für Musik & StreamingPerfekte Lösung für mobiles Recording und Streaming, mit einem XLR/TRS-Combo-Eingang und einen Stereo-Line-Eingang, Kopfhörerausgang, zwei TRS-Ausgänge, integriertes Monitoring, Loopback-Schalter, Unterstützung für Mac und PC sowie iOS und Android89,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Handgebunden - Alben, Leporellos und Bücher selber machenHandgebunden - Alben, Leporellos und Bücher selber machen , Das Buch für Kreative mit Liebe zu schönen Dingen Das Buch bietet eine fundierte Einführung in die Kunst des Buchbindens. Gut strukturiert und verständlich geschrieben, vermittelt es sowohl Einsteigern als auch fortgeschrittenen Kreativen unzählige Tipps und Anregungen für die Herstellung wunderschöner Bücher. Nach einer Vorstellung der Methoden, Werkzeuge und Materialien des Buchbindens folgen Informationen zu den verschiedenen Papierqualiäten und Einbandveredelungen, alles begleitet von extra für dieses Buch angefertigten Zeichnungen und Fotos. In Schritt-für-Schritt-Anleitungen werden 6 unterschiedliche handgemachte Buchtypen vorgestellt, von einfachen Faltbüchern und Leporellos bis hin zu aufwendig gebundenen Büchern. Bei jedem Projekt werden darüber hinaus weitere Varianten erläutert, so dass mehr als 20 unterschiedliche Bindeergebnisse präsentiert werden. Hier finden sich auch zahlreiche Anregungen zu schwierigeren Techniken und besonderen Veredelungen sowie praktische Hinweise zur Gestaltung. Die handwerkliche Schönheit des Buchbindens spiegelt sich in dem sehr liebevoll gestalteten Layout, das den Leser mit einer Mischung aus inspirierender und praktischer Bebilderung durch die einzelnen Schritte des Buchbindens führt. , Ausgleichsbehälter > Motorkühlung , Erscheinungsjahr: 20181001, Redaktion: London Centre for Book Arts, Übersetzung: Kallmeyer, Sandra, Seitenzahl/Blattzahl: 192, Abbildungen: Mit 214 Farbabb. und 33 Zeichnungen, Keyword: buch; buchbinden; buchbinderbedarf; bücher; bücherbinden; design; japanpapier; kunst; london; paperworld; papierladen; ratgeber; schreibwaren; schöne papiere, Fachschema: Buchkunst~Buchmalerei~London~Papier / Basteln, Werken, Fachkategorie: Buch- und Papierhandwerk, Warengruppe: HC/Basteln/Handarbeiten, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 254, Breite: 197, Höhe: 26, Gewicht: 807, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,34,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
AMS-24 Audio Interface für Musik & StreamingPerfekte Lösung für Solo-Streams sowie für Sessions mit mehreren Instrumenten, zwei XLR/TRS-Combo-Eingänge, zwei Kopfhörerausgänge, zwei TRS-Ausgänge, integriertes Monitoring, Loopback-Schalter, Unterstützung für Mac und PC sowie iOS und Android136,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
AMS-44 Audio Interface für Musik & StreamingPerfekte Lösung für mobiles Recording und Streaming, vier XLR/TRS-Combo-Eingänge, zwei Kopfhörerausgänge, zwei TRS-Ausgänge, integriertes Monitoring, Loopback-Schalter, Stereo Link, Unterstützung für Mac und PC sowie iOS und Android185,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Potentielle Geschäftsmodelle für nicht-kommerzielle Filmarchive. Streaming und Downloads als Möglichkeiten und Chancen, Taschenbuch von Josip Lasic,Potentielle Geschäftsmodelle Für Nicht-kommerzielle Filmarchive. Streaming Und Downloads Als Möglichkeiten Und Chancen, Taschenbuch Von Josip Lasic, Grin, 978-3-668-11838-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die Bedeutung der Songauswahl im Radio. Eine Crossanalyse aktueller Musik anhand populärer norddeutscher Radiosender -Die Bedeutung Der Songauswahl Im Radio. Eine Crossanalyse Aktueller Musik Anhand Populärer Norddeutscher Radiosender Von, Grin, 978-3-389-09622-2, Musik16,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.